
Wero, le paiement européen s'invite sur les sites marchands
Lancé pour remplacer Paylib, le portefeuille Wero ne sert plus seulement à rembourser un ami. Une vingtaine d'enseignes françaises, de Lidl à Air France, l'acceptent en ligne, avant les magasins en 2027. Un virement instantané face à Visa et Apple Pay.
Rembourser un ami par son numéro de téléphone, c'était jusqu'ici le seul usage de Wero, le portefeuille lancé en 2024 par les grandes banques européennes pour succéder à Paylib. Depuis la rentrée, Orange a ouvert la voie avec les factures de ses clients Sosh ; Decathlon, Ikea, Lidl, Air France, E.Leclerc, Kiabi, Feu Vert, Veepee ou Vertbaudet suivent, une vingtaine d'enseignes d'ici la fin de l'année, Fnac Darty attendant début 2027. L'European Payments Initiative (EPI), qui édite Wero, revendique plus de 48 000 commerçants actifs en Belgique, en France, en Allemagne, au Luxembourg et aux Pays-Bas, pour près de 60 millions d'utilisateurs. L'enjeu se chiffre : 196,4 milliards d'euros dépensés en ligne l'an dernier par les Français, selon la Fevad.
Un QR code, 10 secondes
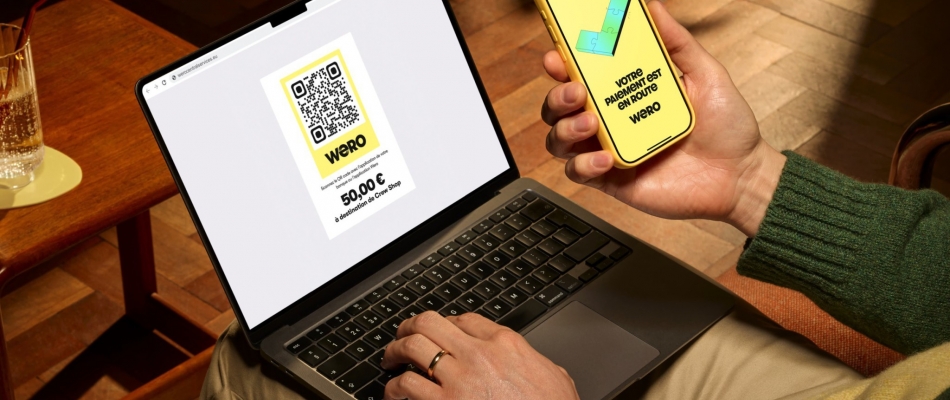
Sur un site compatible, l'acheteur choisit Wero au lieu de sa carte, scanne le QR code avec l'application de sa banque ou l'application Wero, vérifie le marchand, le montant et le compte à débiter, puis valide par empreinte, visage ou code. « En moins de dix secondes, le paiement est effectué », promet Laetitia Dorla, directrice du business de Wero. L'argent part directement du compte courant vers celui du commerçant par virement instantané, sans passer par Visa ou Mastercard, et aucun numéro de carte ne circule. Chaque banque fixe ses plafonds, 2 500 euros par opération chez BNP Paribas, puis 5 000, et Air France limite à 1 000 euros. BoursoBank et Société Générale doivent rejoindre le service d'ici la fin de l'année.
Moins cher que la carte
Pour les enseignes, l'argument est d'abord financier. Chaque paiement par carte laisse une commission au réseau et à la banque du client ; sans ces intermédiaires, Wero promet une transaction de 20 à 60 % moins chère, selon BNP Paribas. Ensuite vient la souveraineté, face à Visa, Mastercard, Apple Pay ou Google Pay, qui dominent le paiement numérique en Europe et emportent les données de chaque achat. « L'enjeu, c'est un moyen de paiement européen, maîtrisé par les banques européennes, avec des données qui restent en Europe », résume Pierre Fersztand, directeur mondial des paiements de BNP Paribas. Selon le baromètre EPI-Kantar, 86 % des Français jugent important de disposer d'une solution de paiement conçue en Europe.
La sécurité en question
Reste la sécurité. Un paiement par carte peut être contesté et remboursé ; un virement instantané est irrévocable. L'Observatoire de la sécurité des moyens de paiement de la Banque de France chiffre la fraude à 1,24 milliard d'euros en 2025 : le taux de fraude sur la carte tombe à 0,047 %, mais le virement pèse 39 % du préjudice et la fraude par manipulation atteint 516 millions d'euros. Wero avance ses garde-fous : l'écran de validation affiche le bénéficiaire et le montant, et le service ne réclame jamais de « vérification de sécurité » pour recevoir un paiement, contrairement aux faux SMS qui circulent en son nom. Une protection de l'acheteur est promise pour plus tard ; d'ici là, un achat réglé par Wero n'offre pas la garantie d'une carte.
Cap sur les magasins !
La suite se joue à la caisse. Le paiement en boutique est prévu en France au second semestre 2027, d'abord par QR code sur le terminal, puis en sans contact ; Apple ayant dû ouvrir la puce NFC de l'iPhone sous la pression de Bruxelles. « On va se battre contre Apple Pay », prévient Fabrice Le Gall, responsable France d'EPI. Le Luxembourg bascule Payconiq vers Wero et les Pays-Bas migrent iDEAL, racheté par EPI. D'ici fin 2027, une alliance doit relier Wero à l'espagnol Bizum et à ses homologues italiens, portugais et nordiques. Le Parlement européen a par ailleurs relancé cet été l'euro numérique, espéré par la BCE pour 2029 : les banques y voient un concurrent public, Bruxelles un second rempart contre la dépendance américaine.

Star Wars: Galactic Racer, la course revient dans la galaxie

Lenovo IdeaPad Vibe, le PC portable qui choisit sa couleur

Ace Combat 8, de beaux loopings qui coûtent un peu cher
